청년내일저축계좌를 3년간 조건대로 채우면
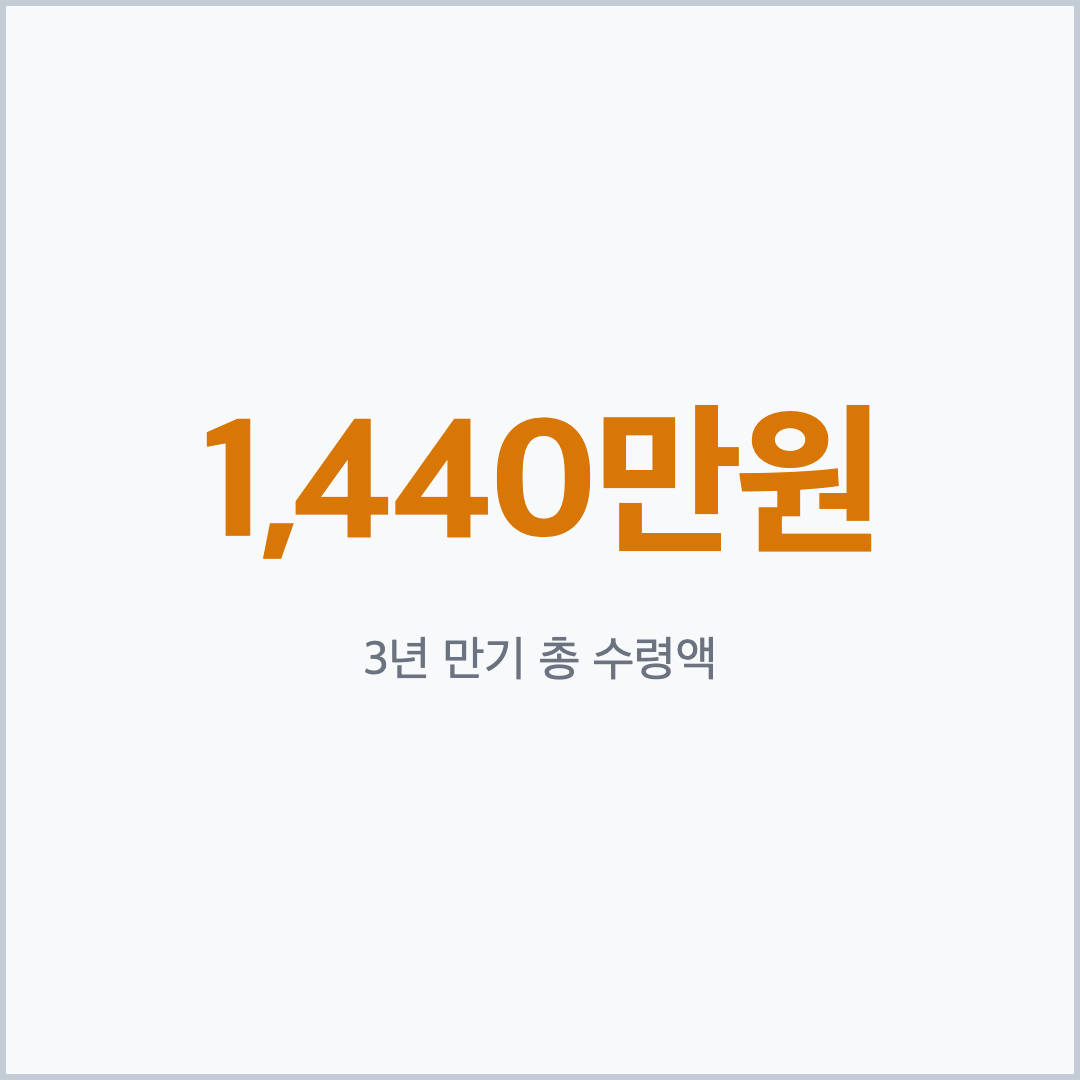
본인 저축 360만원에 정부 지원금 1,080만원이 더해져
1,440만원(+이자)을 받습니다.
근로 중단이나 본인 사정으로 중도에 해지하면
정부 지원금은 사라지고
본인이 낸 돈과 이자만 남습니다.
2026년 기준 금액이며 실제 수령액은
저축액과 유지 기간에 따라 달라집니다.
핵심 3줄
- 3년 만기 시 본인 360만원+정부 1,080만원=1,440만원(+이자)을 받습니다
- 중도해지하면 정부 지원금 없이 본인 적립금과 이자만 남습니다
- 본인 요청으로 그만두는 것도 환수(중도해지) 사유에 포함됩니다
만기까지 채우면 얼마 받나요
3년간 조건을 다 채우고 만기까지 가면
본인적립금과 정부 근로소득장려금, 이자를 전부 받습니다.
월 10만원씩 3년을 빠짐없이 저축한 대표 사례로 계산하면
본인적립금 360만원에
정부 근로소득장려금 1,080만원이 더해져
1,440만원(여기에 이자가 추가)이 됩니다.
이 금액은 월 10만원을 기준으로 한 예시입니다.
본인 저축은 월 10만~50만원 사이에서 자율로 정할 수 있지만
정부 매칭분(근로소득장려금)은 차상위 이하 기준으로 월 30만원으로 고정됩니다.
저축을 더 많이 넣는다고 정부 지원금이 함께 늘어나는 구조는 아닙니다.
만기까지 지켜야 할 조건은 무엇인가요
만기 지급을 받으려면 3년간 근로·사업활동과 교육 이수,
서류 제출을 모두 마쳐야 합니다.
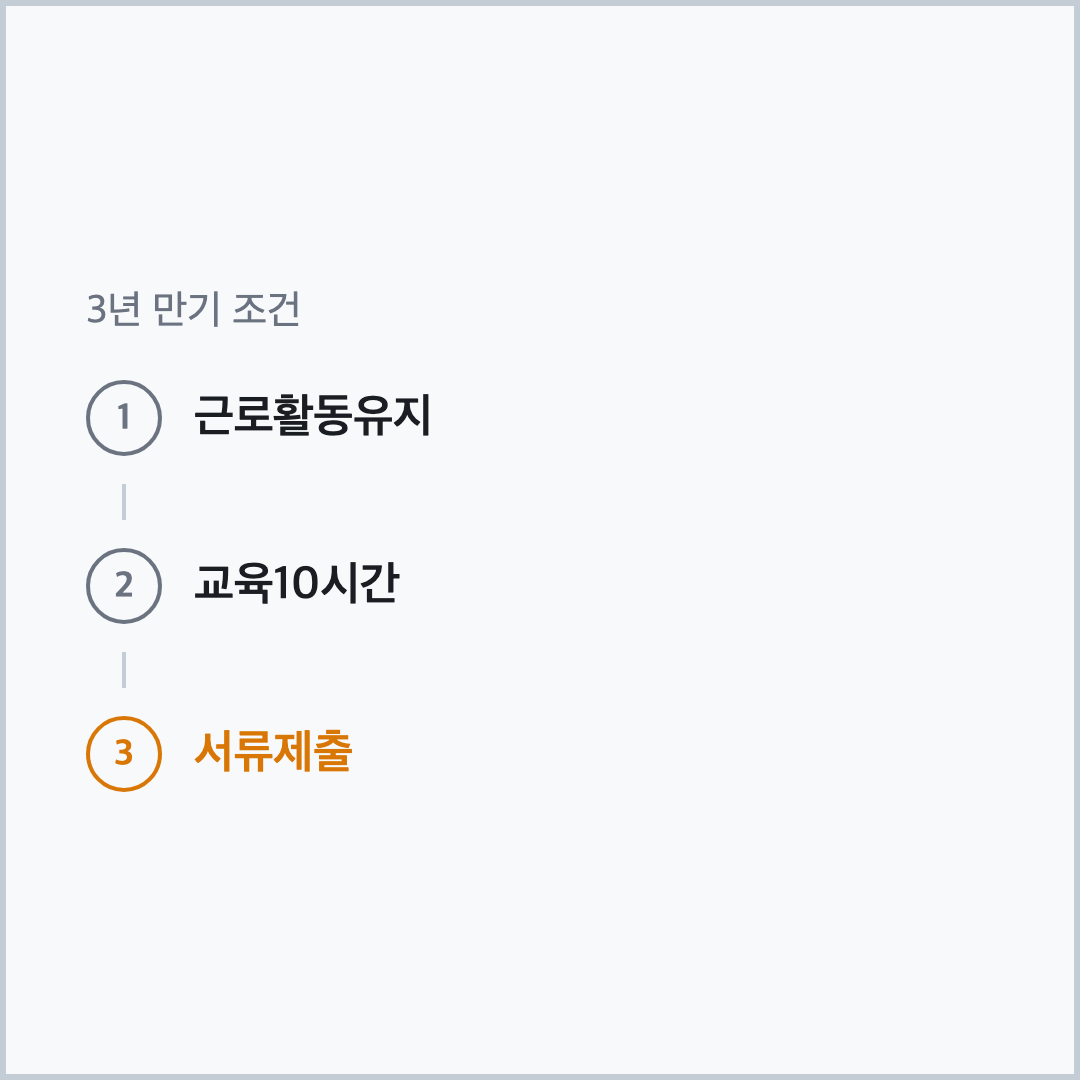
구체적으로는 3년간 근로·사업활동을 유지하고,
자립역량교육 10시간을 이수하고,
자금사용계획서를 제출하는 것을 말합니다.
이 세 가지를 모두 채워야
본인적립금과 정부 근로소득장려금을 함께 받는 "만기" 처리가 됩니다.
셋 중 하나라도 빠지면 만기가 아니라 중도해지(환수)로 처리될 수 있습니다.
중도해지하면 정부 지원금은 못 받나요
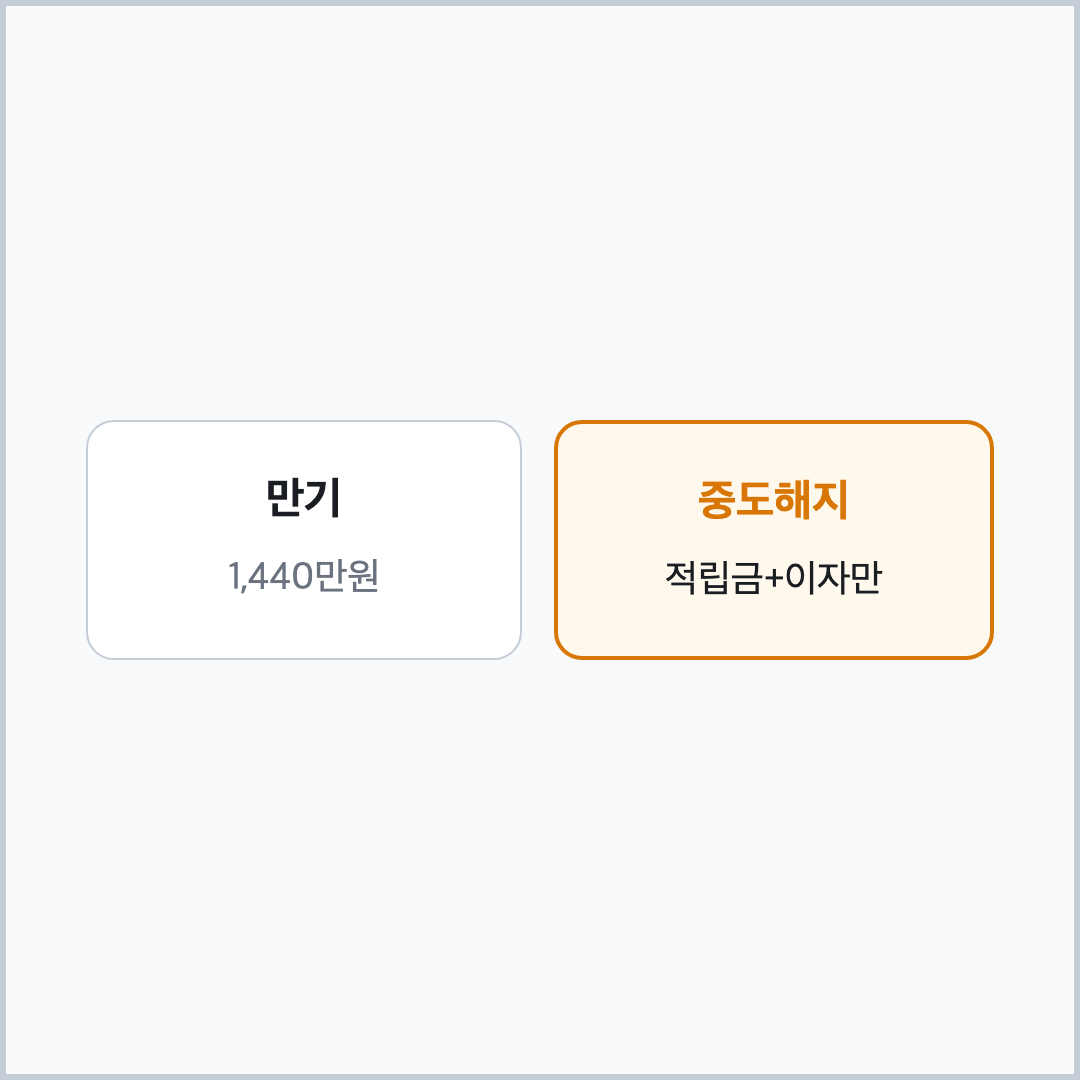
중도해지(환수) 처리되면 본인적립금과 이자만 지급되고
정부 근로소득장려금은 받지 못합니다.
환수 사유에는 근로활동 미실시, 12개월 이상 미납,
자립역량교육 미이수, 사망, 압류, 본인 요청이 포함됩니다.
즉 소득이 끊기거나 저축을 오래 밀린 경우뿐 아니라
스스로 그만두겠다고 요청하는 경우도 같은 환수 처리 대상입니다.
| 구분 | 만기(정상 지급) | 중도해지(환수) |
|---|---|---|
| 조건 | 3년 근로·사업활동 유지 + 교육 10시간 이수 + 자금사용계획서 제출 | 근로중단·12개월 이상 미납·교육 미이수·본인 요청 등 |
| 지급액 | 본인적립금 + 정부 근로소득장려금 + 이자 | 본인적립금 + 이자만 |
| 대표 예(월 10만원 저축 기준) | 360만원+1,080만원=1,440만원(+이자) | 저축한 금액(최대 360만원)+이자만 |
본인 요청으로 그만둬도 중도해지가 되나요
네, 본인이 해지를 요청하는 경우도
근로중단·미납과 같은 환수 사유 중 하나로 처리됩니다.
사정이 생겨 계속 저축하기 어렵거나
목돈이 급하게 필요해서 스스로 해지를 신청하는 경우가 여기에 해당합니다.
이 경우도 정부 근로소득장려금은 받지 못하고
그동안 본인이 넣은 돈과 이자만 돌려받는다는 점은 다르지 않습니다.
중도해지 시 적용되는 이자율이나
해지 후 재가입이 가능한지에 대해서는
공식 자료에 구체적으로 나와 있지 않습니다.
사정이 급하게 바뀌었다면
무리해서 끌고 가기보다
조건을 다시 살펴보는 편이 나을 수 있어요.
만기와 중도해지, 실제로 어떤 상황에서 갈리나요
3년 동안 근로·사업활동을 꾸준히 유지하고
교육과 서류 제출까지 마친 사람은 만기로 전액을 받습니다.
반면 중간에 일을 그만두거나, 저축을 오래 미루거나,
본인이 사정상 중도해지를 선택한 사람은
정부 지원금 없이 본인 몫만 돌려받는 쪽으로 갈립니다.
같은 제도라도 3년을 끝까지 채웠는지 여부에 따라
받는 금액이 크게 달라지는 구조입니다.
3년은 짧지 않은 시간이라
중간에 사정이 바뀌는 경우도 적지 않아요.
자주 묻는 질문
Q. 중도해지하면 그동안 넣은 돈도 못 받나요?
A. 본인이 낸 적립금과 이자는 받을 수 있습니다.
못 받는 것은 정부 근로소득장려금입니다.
Q. 저축액을 월 50만원까지 늘리면 정부 지원금도 늘어나나요?
A. 아니요. 본인 저축액은 자율이지만
정부 매칭분은 차상위 이하 기준 월 30만원으로 고정됩니다.
Q. 중도해지 후에 다시 가입할 수 있나요?
A. 공식 자료에 재가입 가능 여부가 구체적으로 나와 있지 않습니다.
정확한 내용은 신청 전 원문 공고나 접수처를 통해 확인해야 합니다.
2026년 기준이며 지자체·공고 차수에 따라 달라집니다.
신청 전 원문 공고를 확인하세요. 📌
공식 정보는 자산형성포털(hope.welfareinfo.or.kr)과
복지로(bokjiro.go.kr)에서 확인할 수 있습니다.
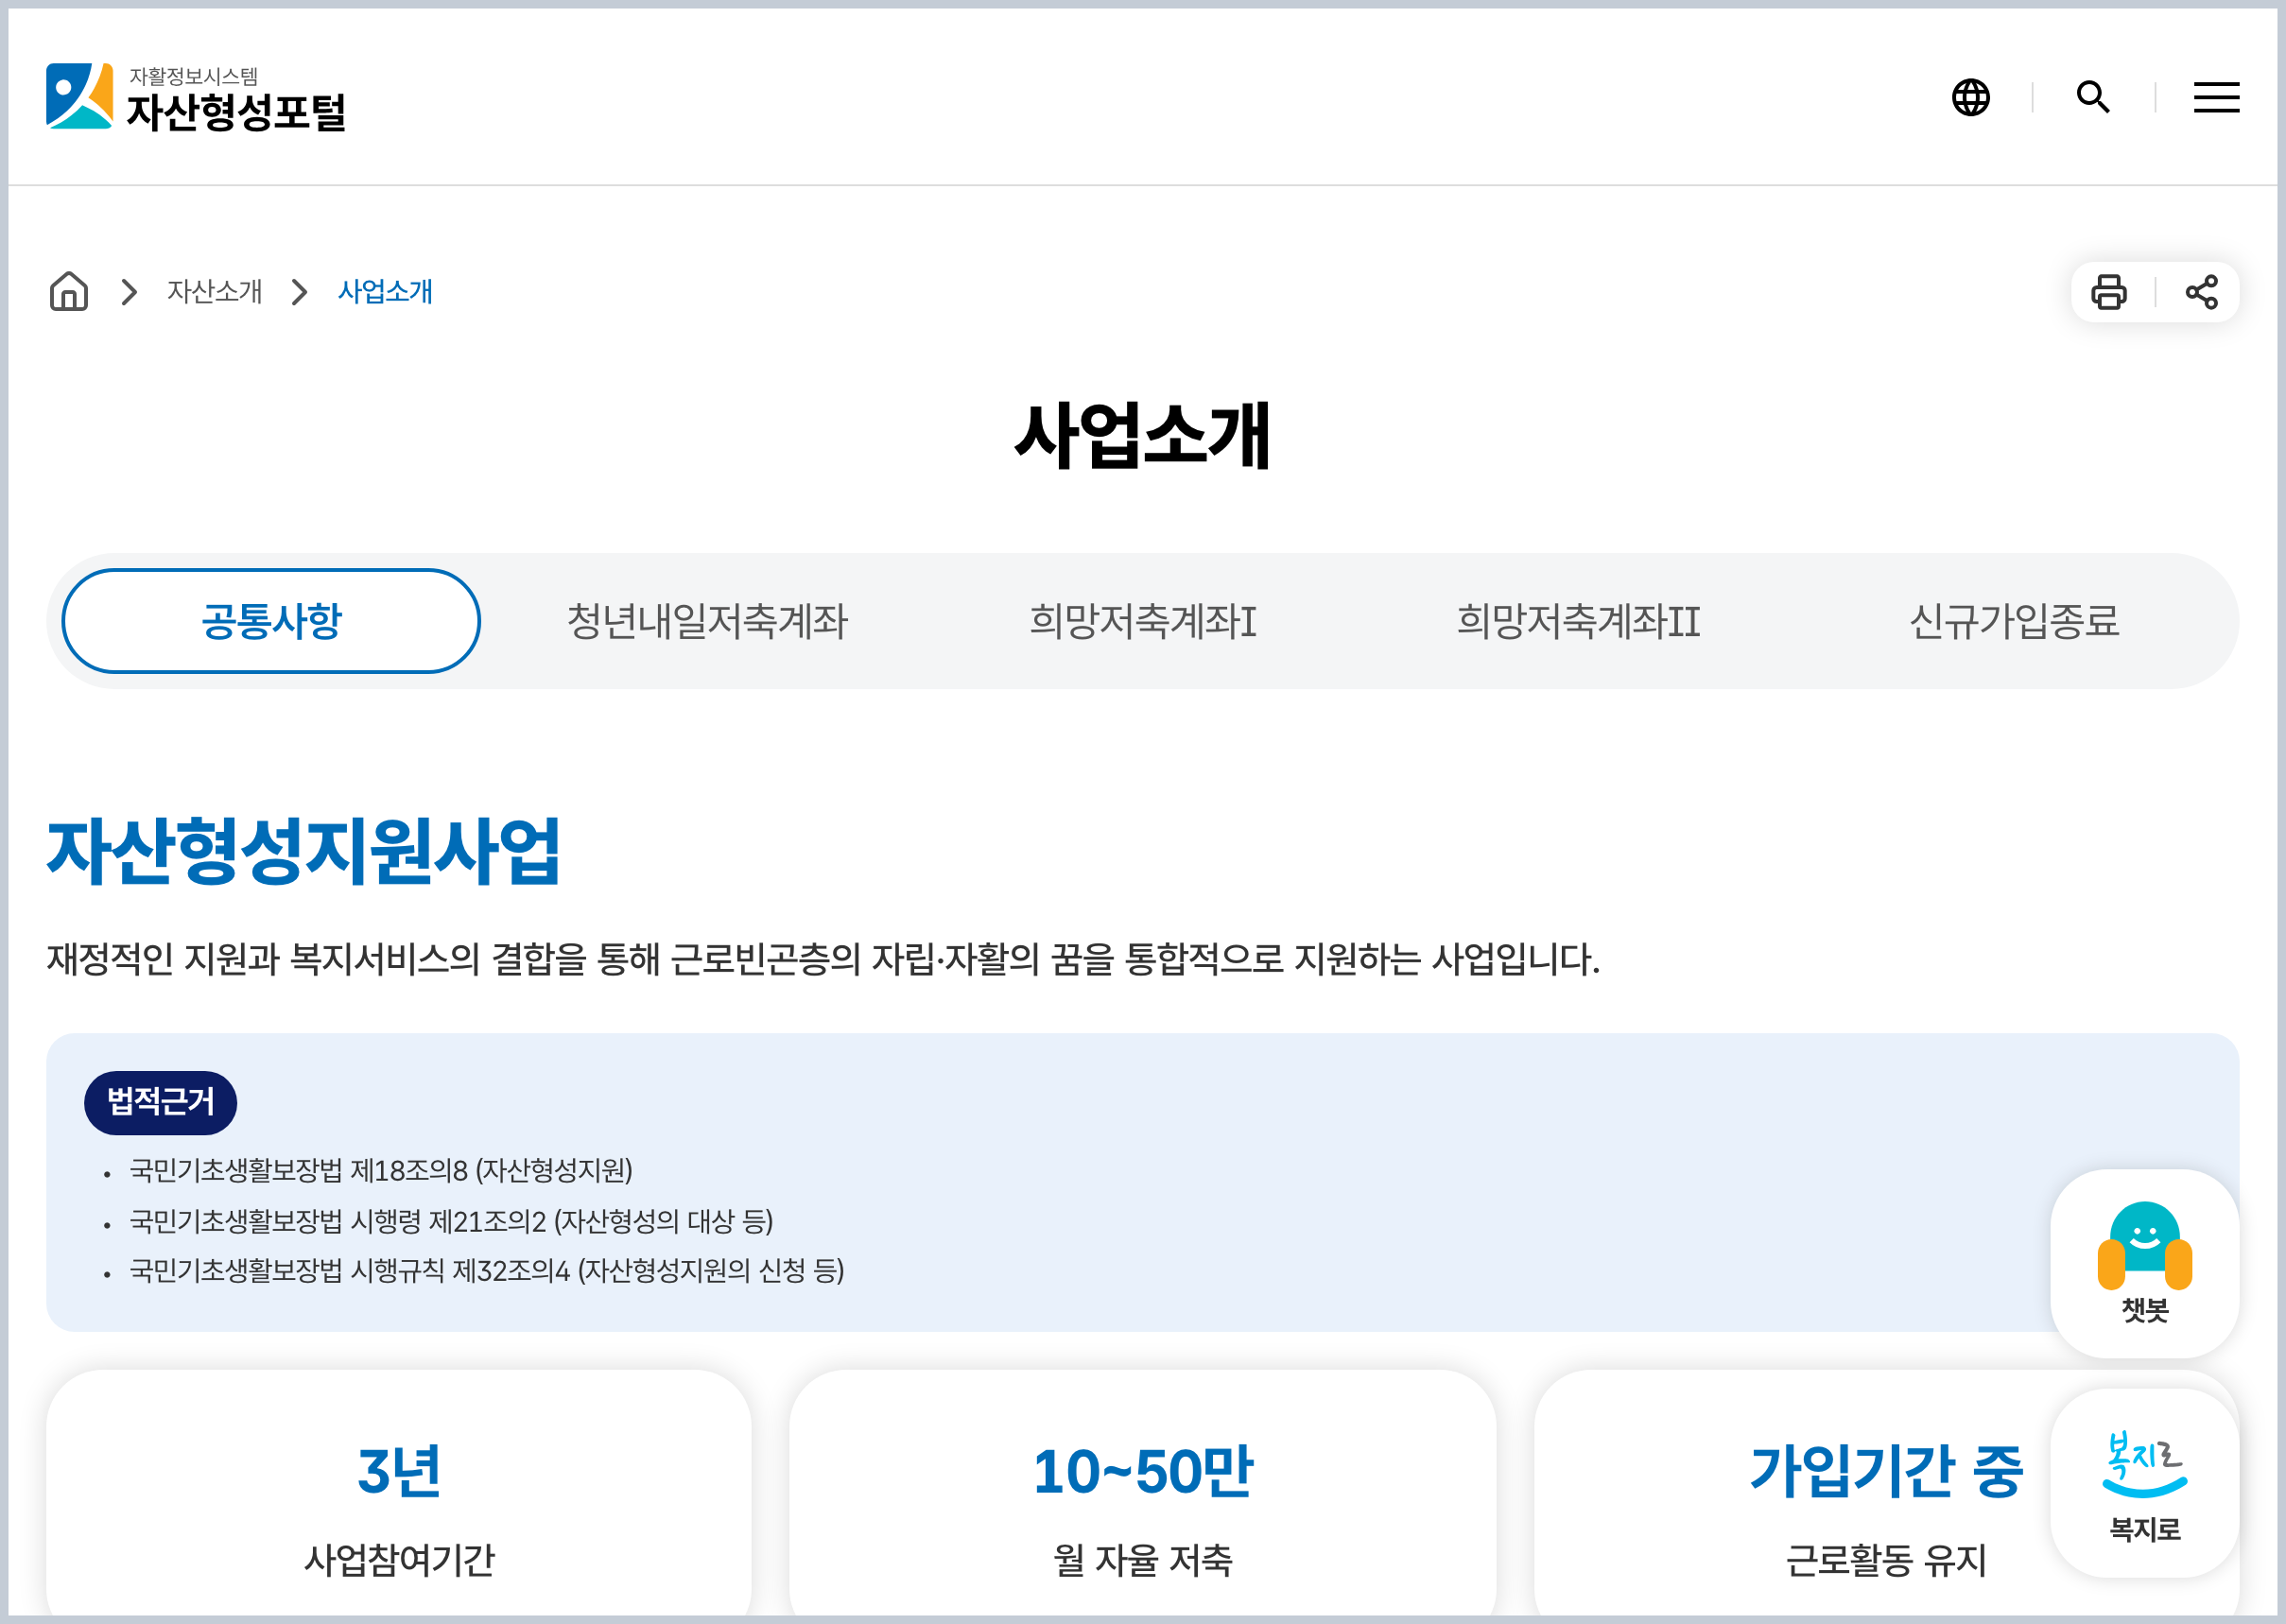
*자산형성포털 홈페이지 갈무리*
#청년내일저축계좌 #중도해지 #만기수령액 #청년저축 #자산형성지원사업 #근로소득장려금 #2026청년지원금